遺産分割とは?
遺言書がない場合
遺産分割とは、遺言書がない場合に、遺産の分け方を相続人全員の話し合い(協議)や家庭裁判所の審判によって決定する手続きです。原則として、相続人それぞれの法定相続分に従って遺産を分けることになります。遺産には、現金や預金のように分割しやすいものもあれば、不動産や事業資産のように分けにくいものも含まれます。特に、不動産に相続人の一人が住んでいる場合や、特定の相続人が不動産を単独で取得しようとする場合には、対立が生じやすくなります。このように、遺産分割でトラブルとなる多くのケースでは、「分けにくい遺産」の取り扱いが争点となります。早期の法的アドバイスを受けることで、無用な争いを回避し、公平かつ円満な解決につながります。
遺言書はあるが、分け方が決まっていない場合
例えば、遺産として現金や預金、不動産がある場合、遺言書に「預金はAに相続させる」と記載されているだけでは、他の遺産(現金や不動産)については遺産分割を行う必要が生じます。このように、遺言書に記載されていない遺産に関しては、相続人全員で話し合いを行い、分割方法を決定することになります。
遺産分割事件の流れ
01
相続人の範囲の確定
02
遺言書及び分割協議書の有無の確認
03
遺産の範囲の確定
04
遺産の評価の確定
05
特別受益・寄与分の確定
06
分割方法の調整
相続人の範囲の確定
相続人とは
民法において定められた相続人を法定相続人と言います。法定相続人は、遺産分割の際に当事者となります。亡くなった方の配偶者と子ども(子どもが既に亡くなっている場合は孫)は必ず法定相続人です。もし子どもがいない場合、または子どもが相続放棄をした場合、親(親が亡くなっている場合は祖父母)が法定相続人となります。さらに、亡くなった方に子どもがいなく、親や祖父母も既に他界している、または相続放棄をした場合には、兄弟姉妹(兄弟姉妹が亡くなっている場合はその子ども)が法定相続人となります。
なお、配偶者は常に法定相続人となります。
相続人の調査
法定相続人が誰であるか、どこに住んでいるかについては、戸籍や住民票を取得することで調査を行います。例えば、子どもがすでに他界し、両親・祖父母も他界していて兄弟姉妹が相続する場合においては、
1.亡くなった方の出生から死亡までの戸籍
2.両親の出生から死亡までの戸籍
3.兄弟姉妹の、婚姻等によって両親の戸籍を除籍した後、現時点までの戸籍を集める必要があります。
戸籍は、戸籍が存在する各市町村に請求しなければならず、慣れない方が集める場合には、多大な労力と時間を費やします。
法定相続分

子ども(孫)が法定相続人
配偶者と子どもは、1:1の割合で分割します。つまり、配偶者と子ども2人の場合には、配偶者が2分の1、子どもが4分の1ずつとなります。配偶者がすでに他界している場合や離婚している場合には、子どものみが相続人となります(このような場合、配偶者の親や兄弟に、亡くなった方の遺産が流れることはありません)子どもがすでに他界している場合には、孫が相続人となります。
親(祖父母)が法定相続人
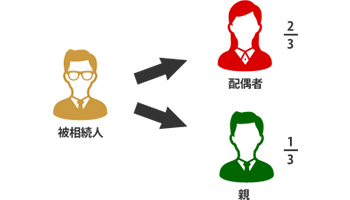
配偶者と親は、2:1の割合で分割します。つまり、配偶者と両親が相続人となる場合には、配偶者が3分の2、父親が6分の1、母親が6分の1となります。配偶者がすでに他界している場合や離婚している場合には、両親のみが相続人となり、父親が2分の1、母親が2分の1となります。両親ともすでに他界していたが、祖父母が生きている場合には、その祖父母が法定相続人となります。

兄弟姉妹が法定相続人
配偶者と兄弟姉妹は、3:1の割合で相続します。つまり、配偶者と兄と妹が相続人となる場合には、配偶者が4分の3、兄が8分の1、妹が8分の1となります。配偶者がすでに他界している場合や離婚している場合には、兄と妹のみが相続人となり、兄が2分の1、妹が2分の1となります。
分割協議書の有無
遺言書や遺産分割協議書の有無を確認しましょう。遺言書で遺産の分け方が明確に定められている場合、その内容が原則として優先されます。そのため、すべての遺産について分配方法が定められていれば、遺産分割協議を行う必要はありません。ただし、遺言内容に不満がある場合は、「遺留分侵害額請求」を検討することになります。また、すでに有効な遺産分割協議書が作成されている場合も、再度協議を行う必要はありません。一部の遺産についてのみ遺言や協議書の記載がある場合は、その記載内容に従いますが、残りの遺産については別途、遺産分割協議が必要となります。なお、遺言書や遺産分割協議書の有効性に争いがある場合は、訴訟などで無効を主張する必要があります。その結果、文書が無効と判断されれば、あらためて遺産分割協議を行うことになります。
遺産の範囲の確定
遺産の内容を確定することが、遺産分割協議の第一歩です。遺産分割を始める前に、亡くなった方がどのような財産を遺していたかを調査・確認する必要があります。これを「遺産の確定」といいます。不動産がある場合は、市町村に名寄帳(なよせちょう)を請求し、その市町村内にある被相続人名義の不動産を確認します。預貯金については、各金融機関に問い合わせを行います。これらの手続きでは、相続人であることの証明が求められます。戸籍謄本などを用いて、被相続人との関係を証明するのが一般的です。なお、名義上は被相続人のものであっても、「実際には自分(相続人や第三者)の財産である」といった主張がある場合には、協議ではなく、訴訟によってその帰属を明らかにする必要があります。
遺産の評価の確定
現金や預金は金額が明確なため、相続において争いになりにくい遺産です。これらの財産は、遺産分割を行う時点で価額が明確であり、相続人間で大きな対立が起きにくい傾向にあります。ただし、被相続人の生前あるいは死亡直後に、特定の相続人が預金を引き出して使用していた場合には、遺産分割協議とは別に不当利得返還請求や使途明細の開示請求など、別途の法的手続が必要になる場合があります。一方で、争いが生じやすいのは不動産などの評価が難しい相続財産です。不動産については、当事者同士が話し合い、価額に合意することで遺産分割が成立することもありますが、価額の合意ができない場合は、不動産鑑定士による正式な鑑定が必要になります。ただし、不動産鑑定には高額な費用がかかることが多く、裁判所による手続に基づかない鑑定では、その評価が無意味となってしまう可能性もあります。したがって、安易に個人で不動産鑑定を依頼しても、費用倒れになるおそれがあります。重要なのは、「どの財産について」「いつ鑑定すべきか」を見極め、適切なタイミングで的確な鑑定を行うことです。弁護士に相談しながら、無駄のない進め方を選ぶことが望ましいでしょう。
特別受益・寄与分の確定
特別受益とは
相続人の中に、生前に被相続人から贈与を受けた者がいる場合、他の相続人との間で不公平が生じることがあります。この不公平を調整するために、民法では「特別受益」という考え方が設けられており、生前贈与を相続分の前渡しとみなし、遺産分割に反映させて相続分を算定し直すことになります。ただし、すべての贈与が対象となるわけではありません。ごく軽微な贈与まで含めてしまうと、相続分の計算が複雑になりすぎるため、「特別受益」にあたる特別な贈与のみが対象とされています。何が「特別な贈与(特別受益)」に該当するかは、明確に法律で定義されているわけではありませんが、贈与された財産の価額や、相続財産全体との比較などを踏まえて、個別の事案ごとに家庭裁判所が判断します。また、特別受益はあくまでも遺産分割の際に相続分を調整するための制度であり、すでに贈与された財産を取り戻す制度ではありません。とはいえ、生前に高額な贈与が行われ、残された遺産だけでは不公平が是正できない場合には、遺留分侵害額請求(旧:遺留分減殺請求)によって、一定の回収が認められることもあります。
寄与分とは
寄与分とは、相続人の中に、被相続人(亡くなった方)の財産の維持または増加に特別な貢献をした者がいる場合に、その貢献分を考慮して相続分を調整し、相続人間の公平を図る制度です。ただし、寄与分が認められるには、通常期待される範囲を超える「特別な寄与」が必要とされます。たとえば、被相続人と同居し家事や介護を行っていた場合でも、それが一般的な家族間の協力の範囲にとどまる場合は、寄与分とは認められません。また、被相続人の財産の維持や増加に貢献していたとしても、その行為に対して報酬(対価)を受け取っていた場合には、寄与分は発生しないとされています。寄与分はあくまでも無償の特別な貢献に対して認められる制度です。寄与分が争点となるケースでは、具体的な貢献の内容や期間、貢献によって財産にどの程度の影響があったかなどを丁寧に立証していく必要があります。
分割方法の調整
01
現物分割
現物分割は、文字通り、遺産現物を分ける方法です。例えば、相続人がA・Bの2人、相続分が2分の1ずつの場合で、遺産は現金100万円のみというとき、A・Bで50万円ずつ分ける方法です。
02
代償分割
代償分割は、ある特定の相続人に遺産を相続させて、その相続人から他の相続人に対して、相続分に応じた金額を支払わせる方法です。例えば、相続人がA・Bの2人、相続分が2分の1ずつの場合で、甲不動産(1,000万円)のみが遺産というとき、Aに甲不動産を相続させて、代わりにBに対して500万円を支払わせるという方法です。
03
換価分割
換価分割とは、遺産を現金化して、その現金を相続分に応じて分ける方法です。換価の方法としては、相続人全員が売主として第三者に売却したり、裁判所の競売手続で売却したりする方法があります。
04
共有分割
共有分割とは、単純に分けることができない遺産(例えば不動産など)を相続人で持ち合う方法です。例えば、甲不動産をA・Bが2分の1ずつ共有名義として登記する方法です。裁判所としては、現物分割ができない場合に代償分割を検討し、代償分割もできない場合に換価分割を換価分割もできない場合には、共有分割と順で分割方法を検討します。
不動産を売却して分ける
裁判所は、遺産を共有状態のままにする「共有分割」は好ましくないと考えており、可能な限り「現物分割」が原則とされています。ただし、不動産などの遺産について現物分割が困難な場合は、「代償分割」や「換価分割」といった方法が検討されます。代償分割とは、不動産を単独で相続したい相続人が、他の相続人に対して代償金を支払うことで公平を図る分割方法です。 この方法を選ぶには、代償金を支払えるだけの資力が相続人に求められます。資力が不足している場合には、やむを得ず不動産を売却し、その売却代金を分配する「換価分割」が行われます。さらに、代償金を支払う能力がないにもかかわらず、換価分割にも応じない相続人がいる場合には、「競売」という手段により、不動産を裁判所の手続きで強制的に売却することも可能です。「不動産は取得したいが、代償金は支払いたくない」と主張し譲らない相続人に対しては、家庭裁判所に遺産分割調停を申し立て、不動産売却の方向で協議を進めることが重要です。